Una de las preguntas más frecuentes sobre ASNEF es: ¿cuánto tiempo debo permanecer en el fichero? La respuesta tiene dos aspectos legales distintos que debes conocer: la prescripción de aquella deuda y el plazo máximo de permanencia incluido en ASNEF.
Legislación Aplicable
Artículo 57.1.f) LOPDGDD: "Los datos solo podrán mantenerse en ficheros de solvencia patrimonial y crédito durante un plazo máximo de 5 años".
Código Civil (art. 1964-1973): Establece los plazos de prescripción de deudas civiles.
Si te han dicho que tu deuda caduca a los seis años, lee deuda prescrita a los 6 años: el plazo real es otro. Para calcular tu fecha, usa la calculadora de prescripción.
Los Dos Plazos que Debes Conocer
Plazo 1: Prescripción en ficheros de morosos (cinco años desde el vencimiento de la deuda)
La ley establece que ASNEF puede mantener tus datos durante un MÁXIMO de cinco años desde la fecha de inclusión. Transcurrido este plazo:
- ASNEF debe eliminar automáticamente tu registro
- No importa si pagaste o no el importe pendiente
- El conteo empieza en la fecha de inclusión, NO en la fecha del impago
Ejemplo Práctico
Plazo 2: Prescripción Civil de la deuda (5 Años desde Impago)
La prescripción civil determina cuánto tiempo puede el acreedor exigirte judicialmente el pago:
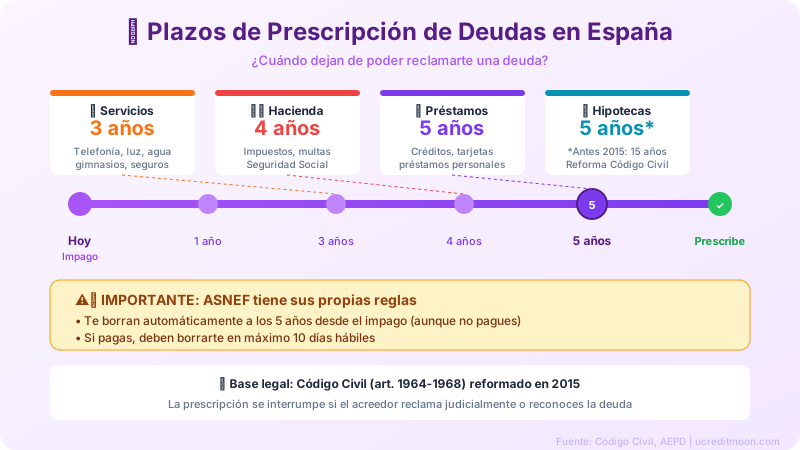
- 5 años para deudas ordinarias (préstamos, facturas, servicios)
- 3 años para arrendamientos y alquileres
- 1 año para honorarios profesionales pendientes
Importante: Que la deuda haya prescrito civilmente NO significa que desaparezcas automáticamente del fichero de morosos. Son dos cosas independientes.
Confusión Común: 5 años vs 72 meses
Muchos confunden estos plazos:
- cinco años: Prescripción de lo adeudado (ya no pueden demandarte por ella)
- 5 años: Plazo máximo en ASNEF (luego borrado automático)
Puedes estar en bases de datos de deudores con una deuda ya prescrita civilmente. ASNEF puede mantenerte 72 meses desde el vencimiento de la deuda aunque la deuda haya prescrito a los 5.
¿Desde Cuándo se Cuentan los cinco años?
El plazo de cinco años empieza a contar desde la fecha de inclusión en ficheros de morosos , NO desde:
- La fecha del impago original
- La fecha de vencimiento de esto que debes
- La fecha en que te notificaron la inclusión
- La fecha efectiva de alta incluido en ASNEF (aparece en tu informe)
Cómo Saber Tu Fecha de alta
Para conocer tu fecha exacta de inclusión:
- Solicita tu informe de este fichero (gratuito por RGPD)
- Busca el campo "Fecha de Alta" o "Fecha de alta"
- Suma 5 años a esa fecha → Esa es tu fecha de exclusión automática
¿Qué Pasa Cuando se Cumplen los cinco años?
Al cumplirse cinco años desde el vencimiento de la deuda:
- Exclusión automática: ASNEF debe eliminar tus datos sin que tú hagas nada
- Sin notificación: No te avisarán, simplemente te borran
- Verificación recomendada: Solicita un informe pasados los 72 meses para confirmar
Si ASNEF NO te ha Borrado Tras cinco años
Esto es ilegal. Debes actuar inmediatamente:
- Solicita tu informe del fichero de incumplimientos para confirmar que sigues incluido
- Envía un escrito a ASNEF exigiendo la exclusión inmediata por prescripción
- Cita el artículo 57.1.f) LOPDGDD
- Si no responden en 10 días, denuncia ante la AEPD
- Puedes reclamar daños y perjuicios si has sufrido consecuencias
La Prescripción de lo que debes Civil (cinco años)
Independientemente del listado de incumplimientos, la deuda en sí prescribe civilmente:
Plazos según Tipo de Deuda
-
cinco años:
Deudas ordinarias (art. 1964 CC)
- Préstamos personales
- Tarjetas de crédito
- Facturas de servicios (telefonía, luz, agua)
- Deudas con particulares
- 3 años: Alquileres e intereses (art. 1967 CC)
- 1 año: Honorarios de abogados, médicos, notarios (art. 1967 CC)
¿Qué Significa que una Deuda Haya Prescrito?
Cuando lo adeudado prescribe civilmente:
- El acreedor NO puede demandarte judicialmente para cobrarla
- Si te demandan y alegas prescripción, el juez debe desestimar la demanda
- El acreedor SÍ puede seguir reclamándote extrajudicialmente (cartas, llamadas)
- La deuda NO desaparece automáticamente del fichero de incumplimientos (eso solo a los cinco años)
Interrupción de la Prescripción
El plazo de prescripción se reinicia a cero si:
- Reconoces la deuda por escrito
- Haces un pago parcial
- El acreedor presenta demanda judicial
- Firmas un acuerdo de pago
Consejo: Si una deuda está cerca de prescribir (4-cinco años), NO reconozcas nada ni pagues nada sin asesoría legal.
Estrategias según Tu Situación
Situación 1: Deuda Reciente (< 3 años en ficheros de morosos)
Recomendación: Si puedes pagar, hazlo. Negociar una quita del 40-60% y eliminar tu registro es mejor que esperar 72 meses.
Situación 2: Entre 3 y 60 meses en ficheros de morosos
Recomendación: Evalúa tu situación financiera:
- Si puedes pagar con descuento → Negocia y sal ya
- Si no puedes pagar → Espera a los 5 años
Situación 3: Más de cinco años en ASNEF
Recomendación: Espera a los cinco años. NO pagues nada:
- Aquella deuda ya prescribió civilmente (no pueden demandarte)
- En menos de 1 año saldrás automáticamente de este fichero
- Si pagas ahora, PIERDES el beneficio de la prescripción
Situación 4: Más de cinco años en ASNEF
Acción inmediata: Esto es ILEGAL. Exige tu exclusión y denuncia a AEPD si no te eliminan en 10 días.
Casos Especiales
Deudas con Hacienda y Seguridad Social
Tienen plazos DIFERENTES:
- 4 años: Prescripción de deudas tributarias
- 4 años: Prescripción de cuotas de Seguridad Social
- 5 años: Permanencia máxima en ficheros (igual que deudas privadas)
Deudas Hipotecarias
- 20 años: Prescripción de la deuda hipotecaria
- cinco años: Permanencia en ficheros de morosos (desde el vencimiento de la deuda)
Preguntas Frecuentes
Si mi deuda prescribió a los 5 años, ¿debo seguir en ficheros de morosos hasta los 6?
Sí. Son plazos independientes. ASNEF puede mantenerte hasta cinco años desde el vencimiento de la deuda aunque la deuda haya prescrito.
¿Puedo pagar una deuda prescrita para cancelar la inscripción antes de cinco años?
Puedes, pero NO es recomendable. Si pagas:
- Reconoces la deuda (pierde la prescripción)
- El acreedor podría reclamarte intereses acumulados
- Solo te ahorras unos meses (si llevas 5 años, solo te quedan 12 meses más)
¿Qué pasa con los intereses de demora?
Prescriben igual que la deuda principal. Si la deuda prescribió, los intereses también.
¿Me pueden volver a meter en ficheros de morosos por la misma deuda?
NO. Una vez transcurridos los cinco años y te han excluido, esa deuda no puede volver a incluirse en ficheros de morosos.
Conclusión: Tu Checklist de Prescripción
- Consulta tu día de inclusión en registros de morosos ( guía aquí )
- Calcula cuándo se cumplen 72 meses desde esa fecha
- Si llevas más de 60 meses → NO pagues nada (deuda ya prescrita)
- A los 5 años → Verifica que te han eliminado
- Si no te eliminan → Reclama citando art. 57.1.f LOPDGDD
Mientras tanto, si necesitas financiación, existen préstamos disponibles con ASNEF .
Marco legal para salir de ASNEF
Normativa Aplicable
El procedimiento para salir de registros de morosidad está regulado por:
- Reglamento (UE) 2016/679 - RGPD (Reglamento General de Protección de Datos)
- Ley Orgánica 3/2018 de Protección de Datos (LOPD)
- Instrucción 1/1995 de la AEPD sobre listados de solvencia
- Jurisprudencia del Tribunal Supremo sobre prescripción de importes pendientes
Plazos Legales Verificados (AEPD)
| Situación | Plazo Legal | Fuente |
|---|---|---|
| Tras pagar el importe pendiente | 10 días hábiles | AEPD |
| Permanencia máxima | cinco años | RGPD Art. 17 |
| Respuesta a solicitud | 1 mes (máx.) | RGPD Art. 12 |
| Prescripción deudas | cinco años (ordinaria) | Código Civil |
Opciones Legales Para Salir
- Pagar la deuda: Borrado automático en 10 días hábiles
- Esperar prescripción: 5 años desde el vencimiento de la deuda
- Reclamar inclusión ilegal: Si no cumple requisitos AEPD
- Negociar quita: Pagar menos y solicitar borrado
- Acogerse a Ley Segunda Oportunidad: Si eres insolvente
Asesoramiento Legal Gratuito
Si necesitas ayuda legal, puedes acceder a servicios gratuitos:
Justicia Gratuita (Turno de Oficio)
Según el Ministerio de Justicia, tienes derecho a abogado gratuito si tus ingresos son:
- 1 persona: Menos de 16.212€/año
- 2 personas: Menos de 18.509€/año
- Por cada persona adicional: +2.296€
Dónde solicitarlo:
- Colegio de Abogados de tu provincia
- Presentar: DNI + certificado de ingresos + libro de familia
- Plazo de resolución: 15 días hábiles
Orientación Jurídica Telefónica
- Colegio de Abogados de Madrid: 91 788 91 79
- Colegio de Abogados de Barcelona: 93 496 18 80
- Servicio de Orientación Jurídica: Primera consulta gratis en muchos colegios
Modelo de Carta de Cancelación
Puedes descargar un modelo oficial de carta para solicitar el borrado de los ficheros de morosos tras pagar la cantidad adeudada. Según la AEPD, debe incluir:
- Tus datos personales completos (nombre, DNI, dirección)
- Referencia a la deuda pagada (importe, acreedor, fecha de pago)
- Justificante del pago adjunto
- Invocación del Art. 17 RGPD (derecho al olvido)
- Firma y fecha
Envío obligatorio: Carta certificada con acuse de recibo a ASNEF y al acreedor.
Contactos Oficiales de Ayuda
- AEPD - Reclamaciones: 901 100 099 | www.aepd.es
- Consejo General de la Abogacía: www.abogacia.es
- Ministerio de Justicia - Justicia Gratuita: www.mjusticia.gob.es
- FACUA - Asociación de Consumidores: Para denuncias
Fuentes legales: Reglamento UE 2016/679 (RGPD), Ley Orgánica 3/2018 (LOPD), Instrucción 1/1995 AEPD, Código Civil (prescripción deudas). Información verificada septiembre 2026.
Fuentes oficiales consultadas
- Ley Orgánica 3/2018 de Protección de Datos (BOE) — art. 20: requisitos y plazo máximo de 5 años en ficheros de morosidad
- Agencia Española de Protección de Datos — donde se reclama una inclusión indebida en ASNEF o Badexcug
- ASNEF (fichero gestionado por Equifax) — consulta y cancelación de datos
- Experian España (Badexcug) — consulta gratuita del informe de solvencia