Estar en el fichero de morosos limita drásticamente tus opciones financieras, pero salir es posible y está regulado por ley . En esta guía te explico las 4 vías legales para eliminar tu inclusión en el fichero de morosos, basadas en la normativa vigente de protección de datos y jurisprudencia actualizada.
Base Legal
El derecho a borrarte del fichero está regulado por:
- RGPD (Reglamento General de Protección de Datos UE 2016/679)
- LOPDGDD (Ley Orgánica 3/2018 de Protección de Datos)
- Ley 15/1999 LOPD (derogada pero con jurisprudencia aplicable)
- Instrucción 1/1995 de la AEPD sobre bases de datos de morosidad
Las 4 Vías Legales para Darte de baja
Existen exactamente 4 formas legales de conseguir la eliminación de tus datos del fichero de morosos. La vía correcta depende de tu situación específica:
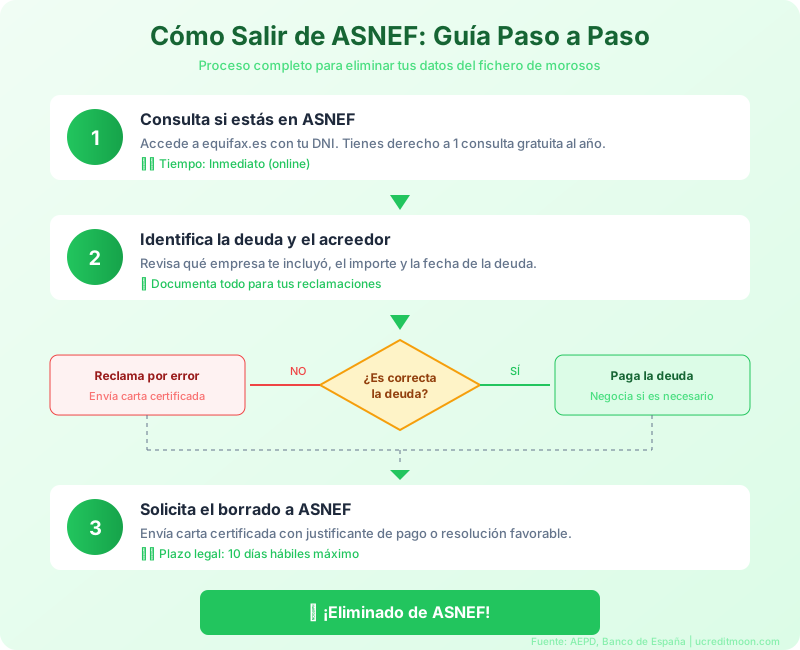
Vía 1: Pago de la deuda (Cancelación Inmediata)
Cuándo aplicar: Si la deuda es real y puedes pagarla.
Plazo: Exclusión inmediata tras acreditar el pago.
Procedimiento:
- Contacta con el acreedor y negocia (intenta que incluyan la retirada de este fichero por escrito)
- Paga la deuda íntegra
- Solicita un certificado de saldo cero al acreedor
- Presenta el certificado a ASNEF exigiendo la cancelación inmediata
- ASNEF tiene 10 días hábiles para excluirte desde la notificación del pago
Importante: La ley establece que una vez saldada lo adeudado, tu inclusión debe cesar de forma inmediata . No tienes que esperar ningún plazo adicional.
Vía 2: Prescripción de la deuda
Cuándo aplicar: Si han pasado más de 72 meses desde el vencimiento de la deuda.
Plazo legal: Máximo cinco años de permanencia en ASNEF desde la fecha de inclusión.
Procedimiento:
- Verifica la fecha exacta de tu inclusión en ficheros de morosos (solicita informe)
- Si han transcurrido más de cinco años, ASNEF debe excluirte automáticamente
- Si no lo han hecho, presenta reclamación formal citando el artículo 57.1.f) LOPDGDD
- Si ASNEF no responde, denuncia ante la AEPD
Atención: El plazo de cinco años cuenta desde la inclusión incluido en ASNEF , no desde que se originó la deuda ni desde que la pagaste. Lee nuestra guía completa sobre prescripción de deudas .
Vía 3: Reclamación por Inclusión Incorrecta
Cuándo aplicar: Si la deuda no existe, es errónea o no cumple los requisitos legales.
Plazo: Variable según la vía (de 10 días a 6 meses).
Motivos válidos de reclamación:
- El monto debido no existe (nunca la contraíste)
- Lo que debes es inferior a 50€ (mínimo legal para ASNEF)
- No te notificaron la inclusión según el artículo 20.1 RGPD
- Han pasado menos de 30 días desde el impago (requisito legal mínimo)
- Lo que debes está en litigio judicial o reclamación administrativa
- Ya pagaste la deuda y tienes justificante
Procedimiento:
- Recopila pruebas (justificantes de pago, emails de reclamaciones, etc.)
- Presenta escrito a ASNEF ejerciendo tu derecho de rectificación/supresión
- ASNEF tiene 1 mes para responder (prorrogable 2 meses si es complejo)
- Si no responden o deniegan injustificadamente, reclama ante AEPD
Descarga nuestro modelo de carta para solicitar la cancelación por error .
Vía 4: Recursos Administrativos y Judiciales
Cuándo aplicar: Si las vías anteriores no funcionan o quieres reclamar daños.
Plazo: Variable (de 2 meses a 1 año según procedimiento).
Opciones:
- Reclamación ante la AEPD: Gratuita, online, plazo medio de resolución 6 meses
- Demanda civil: Para reclamar daños y perjuicios si la inclusión fue ilegal
- Procedimiento especial de protección de datos: Vía judicial preferente y sumaria
Importante: La AEPD puede imponer multas a ASNEF de hasta 20 millones de euros o el 4% de su facturación por infracciones graves del RGPD.
¿Cuál es la Mejor Vía para Tu Caso?
Depende de tu situación específica:
Si la deuda es real y menor de 72 meses → Vía 1 (Pago)
Es la forma más rápida y segura. Negocia con el acreedor:
- Descuento sobre el total (muchos aceptan entre 40-70% del importe)
- Plan de pagos cómodo
- Compromiso por escrito de retirada de los ficheros de morosos al saldar
Si han pasado más de cinco años → Vía 2 (Prescripción)
La ley es clara: ASNEF debe excluirte automáticamente. Si no lo hacen, tienes todos los argumentos legales para forzar la exclusión vía AEPD.
Si la inclusión es errónea → Vía 3 (Reclamación)
Situaciones comunes de error:
- Te metieron en ASNEF por una factura que reclamaste y está en litigio
- La cantidad pendiente es de otra persona (homonimia, robo de identidad)
- Nunca te notificaron la inclusión (requisito obligatorio)
- La cantidad es inferior a 50€
En estos casos, consulta nuestra guía sobre inclusiones ilegales por facturas en disputa .
Si todo falla o quieres indemnización → Vía 4 (AEPD/Judicial)
Los tribunales españoles han condenado a acreedores y a ASNEF a pagar indemnizaciones de entre 3.000€ y 12.000€ por inclusiones ilegales que causaron daños demostrables (rechazo de hipoteca, pérdida de oportunidad laboral, etc.).
Errores Comunes al Intentar Salir de ASNEF
Error 1: Pagar sin exigir certificado de cancelación
Algunas empresas de recobro te dicen "paga y en unos meses te sacamos". FALSO . Exige por escrito el compromiso de exclusión inmediata y guarda todos los justificantes de pago.
Error 2: Confundir prescripción de la deuda con prescripción en ASNEF
Son plazos diferentes:
- Prescripción civil de la cantidad adeudada: 5 años (la deuda ya no es exigible judicialmente)
- Prescripción incluido en la base de impagados: 5 años desde el vencimiento de la deuda (los datos deben borrarse)
Puede darse que la deuda haya prescrito (5 años desde la última reclamación) y sigas en ASNEF: el fichero cuenta sus 5 años desde el vencimiento de la deuda.
Error 3: Contratar "empresas de limpieza del fichero de morosos"
Muchas cobran entre 200€ y 600€ prometiendo "sacarte del fichero de morosos en 72 horas". La realidad:
- Si la deuda es real y no ha prescrito, nadie puede borrarte sin que pagues
- Si tienes motivos legales para la exclusión, puedes hacerlo gratis tú mismo
- Estas empresas solo envían cartas que tú puedes redactar con nuestros modelos
Plazos Legales que Debes Conocer
Plazos Importantes
- 10 días hábiles: Tiempo máximo para que ASNEF te excluya tras acreditar el pago
- 1 mes: Plazo para que ASNEF responda a tu reclamación (prorrogable 2 meses)
- 30 días: Tiempo mínimo de impago antes de poder incluirte en ficheros de morosos
- 5 años: Plazo máximo de permanencia en ficheros de morosos desde el vencimiento de la deuda
- 3 meses: Plazo medio de resolución de denuncias en la AEPD (puede alargarse a 6-12 meses)
Documentación que Necesitas Reunir
Para cualquier reclamación, recopila:
- Informe de este fichero con la fecha exacta de inclusión y datos del acreedor
- Justificantes de pago si ya pagaste lo adeudado
- Comunicaciones con el acreedor (emails, cartas, SMS)
- Pruebas del error si la inclusión es incorrecta
- DNI/NIE en vigor
- Evidencias de daños si vas a reclamar indemnización (cartas de rechazo de préstamos, etc.)
¿Qué Hacer Mientras Estás en ficheros de morosos?
Si necesitas financiación urgente mientras trabajas en tu exclusión:
Opciones de Financiación con ASNEF
Existen prestamistas especializados que sí conceden créditos estando en listados de impagados:
- Microcréditos hasta 1.000€ con aprobación inmediata
- Préstamos personales hasta 5.000€ (con nómina)
- Líneas de crédito revolving
Consulta nuestro comparador de préstamos estando en ficheros para ver opciones disponibles.
Preguntas Frecuentes sobre Salir de ASNEF
¿Cuánto tarda en quitarse ASNEF después de pagar?
Legalmente, ASNEF tiene 10 días hábiles desde que acreditas el pago. En la práctica, suele tardar entre 2 y 4 semanas. Si pasan más de un mes, reclama formalmente.
¿Puedo cancelar la inscripción sin pagar?
Sí, en estos casos:
- La inclusión es ilegal (deuda inexistente, menor de 50€, sin notificación)
- Han pasado más de 72 meses desde el vencimiento de la deuda
- La deuda ha prescrito y ya han pasado los 5 años de permanencia en el fichero
¿Qué pasa si ignoro ASNEF y no hago nada?
Permanecerás en el fichero un máximo de cinco años desde el vencimiento de la deuda. Después, la exclusión será automática. Mientras tanto, tendrás acceso muy limitado a financiación tradicional.
¿Salir del listado mejora mi puntuación crediticia inmediatamente?
No inmediatamente, pero sí gradualmente. Tu historial crediticio mejorará en 3-6 meses. Los bancos seguirán viendo que estuviste en ficheros de morosos, pero que saliste y saldaste el importe pendiente, lo cual es positivo.
¿Es legal que me metan en ficheros de morosos por una factura que he reclamado?
NO. Si una deuda está en reclamación administrativa o disputa judicial, la inclusión en ficheros de morosos es ILEGAL según jurisprudencia consolidada del Tribunal Supremo. Consulta nuestra guía específica sobre este tema .
Recursos Adicionales
Herramientas y Contactos Útiles
- AEPD: www.aepd.es - Presentar reclamaciones online
- ASNEF: 912 046 000 - Atención al consumidor
- Oficina de Atención al Usuario Financiero (BdE): Para quejas sobre entidades financieras
- Servicio de Reclamaciones del BdE: Para denunciar prácticas abusivas
Conclusión: Tu Hoja de Ruta para Eliminarte del registro
Salir de ASNEF es perfectamente posible si sigues el procedimiento legal correcto para tu caso:
- Diagnostica tu situación: Consulta cuándo te incluyeron y por qué (usa nuestra guía para consultar ASNEF gratis )
- Elige tu vía legal: Pago, prescripción, reclamación o recurso
- Reúne documentación que respalde tu caso
- Actúa formalmente: Todo por escrito, guarda copias, exige acuses de recibo
- Escala si es necesario: ASNEF → AEPD → Vía judicial
Recuerda: estar incluido en ficheros de morosos no te convierte en una persona non grata financieramente. Mientras trabajas en tu exclusión, existen opciones de financiación disponibles que pueden ayudarte.
Marco Legal Para Salir de ASNEF
Normativa Aplicable
El procedimiento para salir de bases de datos de morosidad está regulado por:
- Reglamento (UE) 2016/679 - RGPD (Reglamento General de Protección de Datos)
- Ley Orgánica 3/2018 de Protección de Datos (LOPD)
- Instrucción 1/1995 de la AEPD sobre ficheros de solvencia
- Jurisprudencia del Tribunal Supremo sobre prescripción de deudas
Plazos Legales Verificados (AEPD)
| Situación | Plazo Legal | Fuente |
|---|---|---|
| Tras pagar la deuda | 10 días hábiles | AEPD |
| Permanencia máxima | cinco años | RGPD Art. 17 |
| Respuesta a solicitud | 1 mes (máx.) | RGPD Art. 12 |
| Prescripción deudas | 60 meses (ordinaria) | Código Civil |
Opciones Legales Para Salir
- Pagar la deuda: Borrado automático en 10 días hábiles
- Esperar prescripción: 5 años desde el vencimiento de la deuda
- Reclamar inclusión ilegal: Si no cumple requisitos AEPD
- Negociar quita: Pagar menos y solicitar borrado
- Acogerse a Ley Segunda Oportunidad: Si eres insolvente
Asesoramiento Legal Gratuito
Si necesitas ayuda legal, puedes acceder a servicios gratuitos:
Justicia Gratuita (Turno de Oficio)
Según el Ministerio de Justicia, tienes derecho a abogado gratuito si tus ingresos son:
- 1 persona: Menos de 16.212€/año
- 2 personas: Menos de 18.509€/año
- Por cada persona adicional: +2.296€
Dónde solicitarlo:
- Colegio de Abogados de tu provincia
- Presentar: DNI + certificado de ingresos + libro de familia
- Plazo de resolución: 15 días hábiles
Orientación Jurídica Telefónica
- Colegio de Abogados de Madrid: 91 788 91 79
- Colegio de Abogados de Barcelona: 93 496 18 80
- Servicio de Orientación Jurídica: Primera consulta gratis en muchos colegios
Modelo de Carta de Cancelación
Puedes descargar un modelo oficial de carta para solicitar el borrado del fichero de morosos tras pagar el importe pendiente. Según la AEPD, debe incluir:
- Tus datos personales completos (nombre, DNI, dirección)
- Referencia a la deuda pagada (importe, acreedor, fecha de pago)
- Justificante del pago adjunto
- Invocación del Art. 17 RGPD (derecho al olvido)
- Firma y fecha
Envío obligatorio: Carta certificada con acuse de recibo a ASNEF y al acreedor.
Contactos Oficiales de Ayuda
- AEPD - Reclamaciones: 901 100 099 | www.aepd.es
- Consejo General de la Abogacía: www.abogacia.es
- Ministerio de Justicia - Justicia Gratuita: www.mjusticia.gob.es
- FACUA - Asociación de Consumidores: Para denuncias
Fuentes legales: Reglamento UE 2016/679 (RGPD), Ley Orgánica 3/2018 (LOPD), Instrucción 1/1995 AEPD, Código Civil (prescripción deudas). Información verificada septiembre 2026.
Fuentes oficiales consultadas
- Ley Orgánica 3/2018 de Protección de Datos (BOE) — art. 20: requisitos y plazo máximo de 5 años en ficheros de morosidad
- Agencia Española de Protección de Datos — donde se reclama una inclusión indebida en ASNEF o Badexcug
- ASNEF (fichero gestionado por Equifax) — consulta y cancelación de datos
- Experian España (Badexcug) — consulta gratuita del informe de solvencia