Si has sido incluido incorrectamente en ASNEF o la deuda no existe, tienes derecho legal a solicitar la rectificación y supresión inmediata de tus datos . Esta carta modelo te ayuda a ejercer ese derecho de forma efectiva.
Base Legal de Esta Carta
Este modelo se basa en:
- Artículo 16 RGPD: Derecho de rectificación
- Artículo 17 RGPD: Derecho de supresión ("derecho al olvido")
- Artículo 15 RGPD: Derecho de acceso a tus datos
- LOPDGDD 3/2018: Normativa española de ley de datos
¿Cuándo Usar Esta Carta?
Utiliza este modelo cuando tu inclusión en ASNEF sea ilegal o incorrecta por alguno de estos motivos:
- La deuda no existe (nunca la contraíste)
- El importe adeudado es inferior a 50€ (mínimo legal para inclusión)
- Ya pagaste la deuda y tienes justificante
- No te notificaron la inclusión (requisito legal obligatorio)
- Han pasado menos de 30 días desde el impago (plazo mínimo)
- La deuda está en litigio o reclamación administrativa
- El importe adeudado es de otra persona (error, homonimia, robo identidad)
- Han pasado más de 72 meses desde el vencimiento de la deuda (prescripción)
Importante: No Uses Esta Carta Si...
Esta carta NO es apropiada si:
- La deuda es real, superior a 50€ y no la has pagado
- Simplemente quieres negociar un plan de pagos
- Reconoces la deuda pero no puedes pagarla
En esos casos, consulta nuestra guía completa sobre cómo salir del listado .
Modelo de Carta (Copia y Personaliza)
[Tu nombre completo]
[Tu DNI/NIE]
[Tu dirección completa]
[Tu teléfono]
[Tu email]
ASNEF-EQUIFAX Servicios de Información sobre Solvencia y Crédito, S.L.
Vía entre los Poblados, 1 - Edificio 3, Planta 2
28033 Madrid
[Ciudad] , [Fecha]
Asunto: SOLICITUD DE RECTIFICACIÓN Y SUPRESIÓN DE DATOS - Derecho RGPD
Estimados señores:
Por medio de la presente, y en virtud de los derechos que me confieren los artículos 15, 16 y 17 del Reglamento (UE) 2016/679 del Parlamento Europeo y del Consejo, de 27 de abril de 2016 (RGPD), así como la Ley Orgánica 3/2018 de la normativa Personales y garantía entre los derechos digitales (LOPDGDD), les dirijo esta comunicación para:
PRIMERO.- EXPONER
Que he tenido conocimiento de que mis datos personales se encuentran incluidos en el fichero ASNEF que su entidad gestiona, concretamente:
- Importe:
[Cantidad]
euros
- Acreedor:
[Nombre de la empresa]
- Fecha aproximada de inclusión:
[Si la conoces]
SEGUNDO.- ALEGAR
Que dicha inclusión es INCORRECTA e ILEGAL por los siguientes motivos:
[ELIGE LA OPCIÓN QUE CORRESPONDA A TU CASO:]
Opción A - Deuda inexistente:
La deuda a la que se refiere la inclusión es completamente inexistente. Nunca he mantenido relación contractual alguna con
[nombre acreedor]
ni he contraído lo que debes que se me imputa. Por tanto, la inclusión carece de base legal y vulnera mi derecho al honor y a la protección de datos.
Opción B - Deuda ya pagada:
La deuda fue saldada en su totalidad el día
[fecha de pago]
, tal y como acredito mediante
[justificante de pago/transferencia/recibo]
que adjunto como Documento 1. Por tanto, su permanencia en ASNEF carece de fundamento legal y debe cesar de forma inmediata.
Opción C - Deuda inferior al mínimo legal:
El importe de la supuesta deuda (
[cantidad]
euros) es inferior a 50 euros, incumpliendo lo establecido en la Instrucción 1/1995 de la AEPD que establece un importe mínimo para la inclusión en ficheros de morosidad.
Opción D - Falta de notificación previa:
Nunca fui notificado de la inclusión de mis datos en ficheros de morosos conforme al artículo 20.1 del RGPD, lo cual constituye una infracción grave del derecho de información. La inclusión sin notificación previa es nula de pleno derecho.
Opción E - Deuda en litigio:
La supuesta deuda se encuentra actualmente en reclamación administrativa ante
[organismo]
con número de expediente
[número]
. Según jurisprudencia consolidada del Tribunal Supremo, es ilegal incluir en ficheros de morosidad deudas que están siendo objeto de disputa o reclamación.
Opción F - Prescripción (más de 5 años):
Han transcurrido más de cinco años desde el vencimiento de mi deuda (fecha aproximada:
[fecha]
), superando el plazo máximo establecido en el artículo 57.1.f) de la LOPDGDD. Por tanto, mis datos deben ser suprimidos de forma automática.
TERCERO.- SOLICITAR
En virtud de lo expuesto, y al amparo entre los artículos 16 y 17 del RGPD, SOLICITO formalmente:
1. La
RECTIFICACIÓN INMEDIATA
de mis datos personales en el fichero ASNEF.
2. La
SUPRESIÓN TOTAL
de la inclusión indebida de mis datos.
3. La
CONFIRMACIÓN POR ESCRITO
de la cancelación efectiva.
4. La
NOTIFICACIÓN
a todas las entidades que hayan consultado mis datos en los últimos 12 meses sobre la cancelación de la inclusión incorrecta.
CUARTO.- ADVERTIR
Les informo que, en virtud del artículo 12.3 del RGPD, disponen de un plazo MÁXIMO DE 1 MES desde la recepción de esta solicitud para dar respuesta motivada.
Transcurrido dicho plazo sin respuesta satisfactoria, o en caso de denegación injustificada, me veré obligado/a a:
1. Presentar
RECLAMACIÓN
ante la Agencia Española de la normativa (AEPD).
2. Ejercer las
ACCIONES JUDICIALES
correspondientes por vulneración del RGPD.
3. Reclamar los
DAÑOS Y PERJUICIOS
causados por la inclusión ilegal (denegaciones de crédito, afectación al honor, etc.).
Les recuerdo que las infracciones del RGPD pueden ser sancionadas con multas de hasta 20 millones de euros o el 4% de la facturación anual.
QUINTO.- DOCUMENTACIÓN ADJUNTA
[Lista los documentos que adjuntas:]
- Documento 1:
[Fotocopia DNI/NIE]
- Documento 2:
[Justificante de pago / Reclamación administrativa / Sentencia judicial / etc.]
Sin otro particular, quedo a la espera de su respuesta en el plazo legal establecido.
Atentamente,
[Tu firma]
[Tu nombre completo]
DNI:
[Tu DNI/NIE]
Instrucciones de Uso Paso a Paso
Paso 1: Personaliza la Carta
- Copia el texto del modelo de carta
- Sustituye TODOS los campos marcados en amarillo
- Elige la opción del apartado "SEGUNDO - ALEGAR" que corresponda a tu caso
- Elimina las opciones que NO uses
Paso 2: Reúne Documentación
Adjunta siempre:
- Fotocopia de tu DNI/NIE (obligatorio)
-
Pruebas
que respalden tu reclamación:
- Si pagaste: justificante bancario, recibo sellado
- Si está en litigio: número de expediente, reclamación
- Si no es tuya: declaración jurada, denuncia por suplantación
- Si no te notificaron: declaración de no haber recibido comunicación
Paso 3: Envía la Carta
Forma Correcta de Enviar
SIEMPRE por Burofax o Correo Certificado con Confirmación de entrega
Dirección:
ASNEF-EQUIFAX Servicios de Información sobre Solvencia y Crédito, S.L.
Vía de los Poblados, 1 - Edificio 3, Planta 2
28033 Madrid
IMPORTANTE: Guarda el acuse de recibo. Es tu prueba de que enviaste la solicitud.
Paso 4: Espera Respuesta (Máximo 1 Mes)
ASNEF tiene 1 mes para responder. Puede extenderse 2 meses más si el caso es complejo, pero deben avisarte.
Paso 5: Si No Responden o Deniegan
Qué Hacer si ASNEF No Responde o Rechaza tu Solicitud
Si pasan más de treinta días sin respuesta, o si deniegan tu solicitud sin motivo justificado:
- Presenta reclamación ante la AEPD (gratuito, online): www.aepd.es
- Adjunta copia de tu carta y el acuse de recibo
- La AEPD investigará y puede sancionar a ASNEF
- Plazo medio de resolución: 6-12 meses
Variaciones de la Carta Según Tu Caso
Caso Especial 1: Reclamar También al Acreedor
Si quieres reclamar también a la empresa que te incluyó (telefonía, banco, etc.), envía una carta similar a:
[Nombre de el acreedor acreedora]
[Dirección del departamento de atención al cliente]
Caso Especial 2: Si Ya Reclamaste y No Respondieron
Si ya enviaste una carta y no obtuviste respuesta, en el nuevo escrito añade:
"Esta es mi SEGUNDA solicitud, habiendo quedado sin respuesta la primera presentada el [fecha] mediante [burofax/certificado] número [número de seguimiento]."
Caso Especial 3: Si Tienes Prisa (Necesitas Hipoteca, etc.)
Añade en el apartado "CUARTO - ADVERTIR":
"La inclusión indebida me está causando perjuicios inmediatos al impedirme [obtener hipoteca/firmar contrato laboral/etc.], por lo que solicito URGENCIA máxima en la tramitación."
Errores Comunes que Debes Evitar
Error 1: Enviar por Email o Correo Normal
NO tiene validez legal. Siempre por burofax o certificado con confirmación de entrega.
Error 2: No Guardar Copia de lo Enviado
Guarda SIEMPRE copia de la carta y el justificante de envío. Los necesitarás si tienes que reclamar a la AEPD.
Error 3: Reconocer la Deuda en la Carta
NO escribas cosas como "reconozco que debo pero..." o "aunque sea mi deuda...". Eso perjudica tu reclamación.
Error 4: Amenazar sin Fundamento
Solo amenaza con acciones que realmente vas a tomar. No escribas "les voy a demandar por 100.000€" si no es real.
¿Cuánto Tarda en Surtir Efecto?
Plazos típicos:
- 7-15 días: ASNEF recibe tu carta
- un mes: Plazo legal para que respondan
- Si aceptan: Exclusión en 10-15 días desde la aceptación
- Si rechazan: Tienes que escalar a AEPD (6-12 meses)
Alternativas Si Esta Carta No Funciona
Si ASNEF rechaza tu solicitud o no responde:
- Reclamación AEPD: Gratuita, online, eficaz (consulta guía completa )
- Demanda judicial: Puedes reclamar daños y perjuicios (entre 3.000€-12.000€ según jurisprudencia)
- Defensor del Pueblo: Mediación gratuita, menos efectiva pero sin coste
Preguntas Frecuentes
¿Puedo enviar esta carta por email?
NO. El email no tiene validez legal como acuse de recibo. Usa siempre burofax o correo certificado.
¿Cuánto cuesta un burofax?
Entre 10€ y 25€ dependiendo del peso. Puedes enviarlo desde cualquier oficina de Correos.
¿Necesito abogado para enviar esta carta?
NO. Puedes enviarla tú mismo. Solo necesitas abogado si después decides demandar judicialmente.
¿Qué pasa si ASNEF dice que la deuda es correcta?
Pide que te demuestren la legitimidad de la inclusión. Si no pueden, reclama a la AEPD.
¿Puedo usar esta misma carta para Badexcug o RAI?
Sí, solo cambia el destinatario. El fundamento legal es idéntico.
Recursos Adicionales
Enlaces Útiles
- AEPD (reclamaciones): www.aepd.es
- Correos (burofax online): www.correos.es
- Defensor del Pueblo: www.defensordelpueblo.es
Conclusión: Tu Checklist
- Verifica que tu caso justifica el uso de esta carta
- Personaliza TODOS los campos marcados
- Adjunta DNI + pruebas
- Envía por burofax/certificado
- Guarda copia + confirmación de entrega
- Espera 30 días
- Si no responden → AEPD
Mientras tanto, si necesitas financiación urgente, consulta préstamos disponibles con ASNEF .
Marco legal para salir de ASNEF
Normativa Aplicable
El procedimiento para salir de ficheros de morosidad está regulado por:
- Reglamento (UE) 2016/679 - RGPD (Reglamento General de Protección de Datos)
- Ley Orgánica 3/2018 del RGPD (LOPD)
- Instrucción 1/1995 de la AEPD sobre ficheros de solvencia
- Jurisprudencia del Tribunal Supremo sobre prescripción de deudas
Plazos Legales Verificados (AEPD)
| Situación | Plazo Legal | Fuente |
|---|---|---|
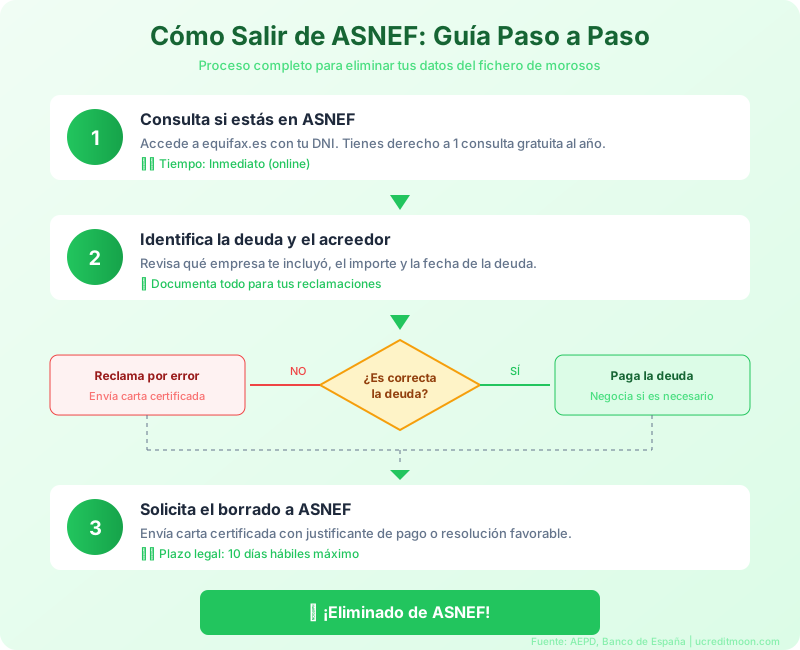
| Tras pagar la deuda | 10 días hábiles | AEPD |
| Permanencia máxima | 5 años | RGPD Art. 17 |
| Respuesta a solicitud | 1 mes (máx.) | RGPD Art. 12 |
| Prescripción deudas | 5 años (ordinaria) | Código Civil |
Opciones Legales Para Salir
- Pagar la deuda: Borrado automático en 10 días hábiles
- Esperar prescripción: 5-cinco años según tipo de deuda
- Reclamar inclusión ilegal: Si no cumple requisitos AEPD
- Negociar quita: Pagar menos y solicitar borrado
- Acogerse a Ley Segunda Oportunidad: Si eres insolvente
Asesoramiento Legal Gratuito
Si necesitas ayuda legal, puedes acceder a servicios gratuitos:
Justicia Gratuita (Turno de Oficio)
Según el Ministerio de Justicia, tienes derecho a abogado gratuito si tus ingresos son:
- 1 persona: Menos de 16.212€/año
- 2 personas: Menos de 18.509€/año
- Por cada persona adicional: +2.296€
Dónde solicitarlo:
- Colegio de Abogados de tu provincia
- Presentar: DNI + certificado de ingresos + libro de familia
- Plazo de resolución: 15 días hábiles
Orientación Jurídica Telefónica
- Colegio de Abogados de Madrid: 91 788 91 79
- Colegio de Abogados de Barcelona: 93 496 18 80
- Servicio de Orientación Jurídica: Primera consulta gratis en muchos colegios
Modelo de Carta de Cancelación
Puedes descargar un modelo oficial de carta para solicitar el borrado de los ficheros de morosos tras pagar la deuda. Según la AEPD, debe incluir:
- Tus datos personales completos (nombre, DNI, dirección)
- Referencia a la deuda pagada (importe, acreedor, fecha de pago)
- Justificante del pago adjunto
- Invocación del Art. 17 RGPD (derecho al olvido)
- Firma y fecha
Envío obligatorio: Carta certificada con acuse de recibo a ASNEF y al acreedor.
Contactos Oficiales de Ayuda
- AEPD - Reclamaciones: 901 100 099 | www.aepd.es
- Consejo General de la Abogacía: www.abogacia.es
- Ministerio de Justicia - Justicia Gratuita: www.mjusticia.gob.es
- FACUA - Asociación de Consumidores: Para denuncias
Fuentes legales: Reglamento UE 2016/679 (RGPD), Ley Orgánica 3/2018 (LOPD), Instrucción 1/1995 AEPD, Código Civil (prescripción deudas). Información verificada septiembre 2026.
Solicitud de baja cautelar mientras reclamas
Cuando discutes una deuda, además de pedir la supresión definitiva puedes solicitar la baja cautelar: que tus datos dejen de figurar mientras se resuelve la reclamación. Tiene sentido porque la ley impide mantener en un fichero de morosos una deuda cuya existencia o cuantía esté siendo reclamada.
Para pedirla, añade este párrafo al escrito que envías al fichero y al acreedor:
"Al encontrarse la deuda objeto de reclamación (referencia [número], presentada el [fecha]), solicito la baja cautelar de mis datos en el fichero mientras se resuelve, conforme al artículo 20 de la Ley Orgánica 3/2018, que exige que la deuda no haya sido objeto de reclamación para poder figurar en un sistema de información crediticia."
Guarda el justificante de envío y el número de reclamación previa: son la prueba que hace que la baja cautelar prospere. Si en un mes no responden o la deniegan sin motivo, el paso siguiente es la reclamación ante la AEPD.
Mientras sales del fichero: quién estudia préstamos con ASNEF
La baja del fichero tarda entre 10 y 30 días desde que pagas o reclamas. Si no puedes esperar, estas entidades estudian solicitudes con ASNEF si la deuda es pequeña y no viene de otro préstamo.
| Entidad | Importe | Qué tener en cuenta | |
|---|---|---|---|
| Crezu | 100 – 10.000 € | Comparador. Envía tu solicitud a varias entidades que estudian ASNEF si la deuda es pequeña y no es de otro préstamo. | Ver condiciones → |
| Credy | 50 – 750 € | Estudia solicitudes con ASNEF de telefonía o suministros. Deudas financieras: casi siempre no. | Ver condiciones → |
| Solcredito | 200 – 5.000 € | Préstamo a plazos 100 % online. Pide ingresos demostrables (nómina, pensión o autónomo). | Ver condiciones → |
Enlaces de afiliado: si contratas a través de ellos, la entidad nos paga una comisión y a ti no te cuesta más. Solo prestan entidades que evalúan tu solvencia; ninguna aprueba al 100 %. Antes de firmar, comprueba la TAE en coste real. Con quién tenemos acuerdo y qué reglas seguimos.
Fuentes oficiales consultadas
- Ley Orgánica 3/2018 de Protección de Datos (BOE) — art. 20: requisitos y plazo máximo de 5 años en ficheros de morosidad
- Agencia Española de Protección de Datos — donde se reclama una inclusión indebida en ASNEF o Badexcug
- ASNEF (fichero gestionado por Equifax) — consulta y cancelación de datos
- Experian España (Badexcug) — consulta gratuita del informe de solvencia