Muchas personas confunden tu CIRBE estando en ficheros pensando que son lo mismo o que tienen funciones similares. Nada más lejos de la realidad. Aunque ambos son consultados por los bancos antes de aprobar un crédito, sus propósitos, gestores y consecuencias son completamente diferentes.
En esta guía te explico con claridad qué es cada uno, qué diferencias existen y, lo más importante, qué consulta exactamente tu banco cuando solicitas financiación.
¿Qué es tu CIRBE?
El CIRBE (Central de Información de Riesgos del BdE) es un registro público gestionado por el Banco de España que recoge información sobre todos los riesgos de crédito que las entidades financieras mantienen con sus clientes.
Características de este registro:
- Es un registro público y oficial del BdE
- Incluye todos tus créditos activos superiores a 9.000€ (préstamos, hipotecas, tarjetas, avales)
- Muestra tanto créditos al día como impagados
- NO es un registro de deudores
- Aparecer en CIRBE es normal y no tiene connotación negativa
- Los bancos están obligados por ley a reportar al CIRBE
Lo Que Muestra tu registro CIRBE
Este registro muestra tu nivel de endeudamiento total , no tus impagos. Si tienes una hipoteca de 150.000€, financiación personal de 12.000€ y una tarjeta con límite de 10.000€, tu CIRBE mostrará que tienes riesgos declarados por aproximadamente 172.000€. Esto NO significa que estés en mora, solo que tienes esa cantidad en créditos activos.
¿Qué es ASNEF?
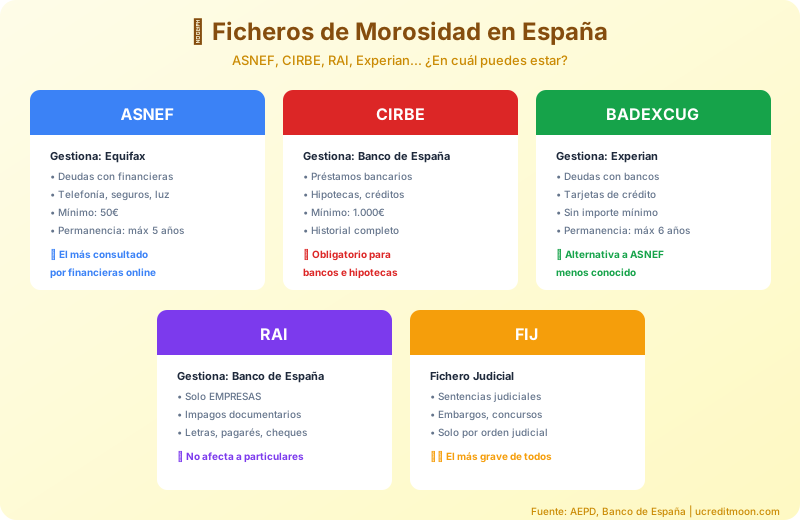
ASNEF (Asociación Nacional de Establecimientos Financieros financiera) es un fichero privado de morosidad gestionado por una asociación empresarial que registra deudas impagadas.
Características del listado de incumplimientos:
- Es un fichero privado gestionado por una asociación empresarial
- Solo incluye deudas impagadas superiores a 50€ con más de 30 días de retraso
- Aparecer en ficheros de morosos SÍ tiene connotación negativa
- Los acreedores reportan voluntariamente (no es obligatorio como el CIRBE)
- Es un indicador de riesgo de impago
Si quieres saber si estás registrado en ASNEF, consulta nuestra guía completa para comprobar los ficheros gratis .
Diferencias Clave entre CIRBE y ficheros
| Característica | CIRBE | ASNEF |
|---|---|---|
| Gestor | Banco de España (público) | Asociación privada |
| Qué registra | Todos los créditos >9.000€ | Solo deudas impagadas >50€ |
| Objetivo | Medir nivel de endeudamiento | Alertar de morosidad |
| Connotación | Neutra (normal estar) | Negativa (indica impago) |
| Reporte obligatorio | Sí (por ley) | No (voluntario) |
| Créditos al día | Sí, todos | No |
| Impagos | Sí (marcados como dudosos) | Sí (exclusivamente) |
| Consulta gratuita | Sí (BdE) | Sí (derecho RGPD) |
| Tiempo permanencia | Mientras exista el crédito | Máximo 5 años |
¿Qué Consulta el Banco Cuando Solicitas un Préstamo?
Cuando solicitas dinero prestado, el banco realiza un análisis completo que incluye múltiples consultas. Aquí está el proceso real paso a paso:
Paso 1: Consulta del CIRBE
El banco consulta tu CIRBE para:
- Ver tu nivel de endeudamiento total: ¿Cuánto debes en total?
- Calcular tu ratio deuda/ingresos: ¿Puedes asumir más deuda?
- Identificar créditos en otras entidades: ¿Qué otros bancos te han prestado?
- Detectar situaciones de mora: ¿Tienes créditos marcados como "dudosos"?
Tu CIRBE Muestra Más de lo que Piensas
Aunque tengas todas tus deudas al día, si tu CIRBE muestra un endeudamiento muy alto en relación a tus ingresos, el banco puede rechazar tu solicitud. Por ejemplo, si ganas 2.000€/mes y tu CIRBE muestra 60.000€ en créditos activos, probablemente te rechacen aunque estés pagando todo puntualmente.
Paso 2: Consulta del listado de incumplimientos (y Badexcug)
Después de revisar este registro, el banco consulta ficheros de morosidad privados:
- ASNEF: ¿Tienes impagos registrados?
- Badexcug (Experian): Otro fichero que muchos bancos también consultan ( consulta Badexcug gratis aquí )
- RAI: En algunos casos, especialmente para empresas
Si apareces inscrito en ASNEF o Badexcug, la mayoría de bancos tradicionales rechazarán tu solicitud automáticamente, independientemente de tu CIRBE.
Paso 3: Scoring Interno y Verificación de Ingresos
Finalmente, el banco:
- Calcula tu scoring crediticio interno
- Verifica tus ingresos declarados (nóminas, declaraciones de renta)
- Evalúa tu estabilidad laboral
- Revisa tu historial como cliente (si ya eres cliente del banco)
Cómo Interpretar tu Situación en CIRBE y ASNEF
Dependiendo de tu situación en estos dos registros, tus opciones de financiación varían:
Escenario 1: CIRBE Bajo + Sin ASNEF = Situación Óptima
Si tu CIRBE muestra poco endeudamiento (o ninguno) y no apareces inscrito en el listado:
- Acceso a las mejores ofertas de préstamos
- Tipos de interés competitivos
- La aprobación depende de la evaluación individual
- Capacidad para negociar condiciones
Escenario 2: CIRBE Alto + Sin ASNEF = Situación Limitada
Si tu informe CIRBE muestra mucho endeudamiento pero estás al día (sin ASNEF):
- Rechazos por ratio deuda/ingresos alto
- Solo préstamos pequeños o con garantías adicionales
- Intereses más altos por mayor riesgo percibido
- Recomendable: unificar deudas antes de solicitar más crédito
Escenario 3: CIRBE Bajo + Aunque estés en ASNEF = Situación Compleja
Si tu historial es bajo pero apareces en ficheros de morosos:
- Rechazo en banca tradicional por el ASNEF
- Acceso a préstamos especializados con ASNEF
- Intereses significativamente más altos
- Importes reducidos y plazos cortos
Escenario 4: CIRBE Alto + Con ASNEF = Situación Crítica
Si tienes mucho endeudamiento Y estás en el listado:
- Muy difícil conseguir financiación tradicional
- Solo opciones alternativas con condiciones muy restrictivas
- Prioridad absoluta: eliminar tu registro y reducir CIRBE
- Considerar asesoramiento financiero profesional
Cómo Mejorar tu Situación
Para reducir tu CIRBE:
- Amortiza préstamos anticipadamente
- Cancela tarjetas de crédito que no uses (reducen tu límite disponible)
- Unifica deudas para reducir el número de acreedores
Para salir del listado :
- Paga la deuda impagada y solicita la baja inmediata
- Negocia con el acreedor un plan de pagos que incluya retirada de fichero
- Si la inclusión es incorrecta, reclama inmediatamente
Errores Comunes al Entender CIRBE y ficheros
Error 1: "No estoy en ficheros de morosos, así que mi CIRBE está limpio"
Falso. Este registro muestra todos tus créditos activos, estés o no incluido en ASNEF. Puedes tener un CIRBE muy alto (mucho endeudamiento) sin aparecer en ASNEF porque estás pagando todo puntualmente.
Error 2: "El CIRBE es un registro de morosos"
Falso. Tu historial NO es un fichero de impagados. Es un registro de todos los créditos, estén al día o en mora. Aparecer en CIRBE es completamente normal.
Error 3: "Si pago mi deuda de este fichero, mi CIRBE mejorará"
Parcialmente cierto. Salir del listado mejora tu perfil crediticio, pero si tu CIRBE sigue mostrando mucho endeudamiento, seguirás teniendo limitaciones para nuevo crédito.
Error 4: "Los bancos solo miran ASNEF"
Falso. Los bancos consultan múltiples fuentes: CIRBE (obligatorio), ASNEF, Badexcug, a veces RAI, y aplican su scoring interno. ASNEF es importante, pero no es lo único que miran.
Cómo Consultar CIRBE y ASNEF Gratuitamente
Consultar tu informe CIRBE (BdE)
Proceso online gratuito:
- Accede a la web del Banco de España (bde.es)
- Busca "Central de Información de Riesgos" o "CIRBE"
- Identifícate con DNI electrónico, Certificado Digital o Cl@ve
- Descarga tu informe instantáneamente
También puedes solicitarlo por correo postal enviando un formulario con fotocopia del DNI.
Comprobar los ficheros
Sigue nuestra guía paso a paso para comprobar los ficheros gratis . El proceso es similar al dtu CIRBE pero a través de la web oficial del listado de impagados.
Consejo: Consulta Todos los Ficheros Regularmente
Para tener un diagnóstico completo de tu salud financiera, consulta periódicamente:
- CIRBE (BdE)
- ASNEF
- Badexcug (Experian)
- RAI (si has tenido pagarés o cheques)
Esto te permite detectar errores, monitorizar tu endeudamiento y tomar decisiones informadas sobre nueva financiación.
Preguntas Frecuentes sobre CIRBE y ficheros
¿Puedo estar en el CIRBE sin estar en el fichero de morosos?
Sí, absolutamente. De hecho, la mayoría de personas con créditos activos están en CIRBE pero NO en ficheros de morosos, porque pagan sus deudas puntualmente. El CIRBE registra todos los créditos; ASNEF solo los impagos.
¿Puedo estar en ficheros de morosos sin aparecer en la CIRBE?
Sí. Si tienes un impago pequeño (por ejemplo, 200€ de una factura de móvil) que te metió en ficheros de morosos pero no tienes ningún crédito bancario superior a 9.000€, aparecerás en el fichero de morosos pero no en CIRBE.
¿Qué fichero consulta primero el banco?
Normalmente consultan este registro primero para ver tu nivel de endeudamiento, y luego ASNEF/Badexcug para verificar si tienes impagos. Si tienes ASNEF, muchos bancos ni siquiera procesan la solicitud más allá de ese punto.
¿Los microcréditos aparecen en este registro?
Solo si superan los 9.000€. La mayoría de microcréditos son por importes menores, así que no aparecen en CIRBE. Sin embargo, las entidades de microcréditos SÍ consultan tu registro CIRBE antes de aprobar tu solicitud.
¿Salir de ASNEF borra mi historial en la CIRBE?
No. Son sistemas independientes. Eliminarte del registro no modifica tu CIRBE. Si tenías un préstamo que fue marcado como "dudoso" en tu CIRBE, esa marca permanecerá mientras el crédito exista, aunque pagues y salgas del fichero de morosos.
Conclusión: La Estrategia Completa para Conseguir Financiación
Para maximizar tus posibilidades de conseguir un préstamo con buenas condiciones:
- Consulta tu historial y ASNEF regularmente para conocer tu situación real
- Mantén tu ratio deuda/ingresos bajo control: Idealmente no más del 35% de tus ingresos netos dedicados a pagar créditos
- Prioriza eliminar tu registro si estás incluido, pagando o negociando la deuda
- Reduce tu CIRBE amortizando deudas antes de solicitar nuevo crédito
- Evita solicitar múltiples préstamos simultáneamente: Cada consulta queda registrada y empeora tu perfil
Si tras consultar descubres que estás en ASNEF, no te desesperes. Existen opciones de préstamos especializados con ASNEF que pueden ayudarte mientras trabajas en mejorar tu situación.
Protección de Datos y ASNEF (AEPD)
Los ficheros de morosos como ASNEF están regulados por la Agencia Española de Protección de Datos (AEPD) bajo normativa europea y española.
Marco Legal Aplicable
- Reglamento General de Protección de Datos (RGPD) - Art. 6 y 17
- Ley Orgánica 3/2018 de Protección de Datos y Garantía de Derechos Digitales
- Instrucción 1/1995 de la AEPD sobre registros de solvencia patrimonial
Requisitos Legales Para Inclusión inscrito en ASNEF
Según la AEPD, para que tu inclusión en registros de morosos sea legal se deben cumplir estos requisitos:
- Deuda cierta, vencida y exigible (confirmada y sin disputar)
- Importe mínimo: 50€ (deudas menores NO pueden incluirse)
- Notificación previa obligatoria por carta certificada (antes de incluir)
- Plazo de 30 días desde la notificación para pagar
- Máximo 5 años de permanencia en el fichero
Si NO Se Cumplen Estos Requisitos
La inclusión es ILEGAL y puedes:
- Solicitar borrado inmediato a ASNEF
- Reclamar ante la AEPD (formulario online gratuito)
- La AEPD puede sancionar a la empresa con hasta 20 millones €
- Puedes solicitar indemnización por daños
Tus Derechos Según AEPD (Art. 15-22 RGPD)
Cómo Reclamar Ante la AEPD
- Formulario online: www.aepd.es/reclamacion
- Teléfono: 901 100 099 (atención ciudadano)
- Presencial: C/ Jorge Juan, 6 - 28001 Madrid
- Coste: Totalmente GRATUITO
- Plazo de respuesta: 3-6 meses
Más información: AEPD - Guía sobre registros de solvencia patrimonial y morosidad
Fuentes oficiales consultadas
- Ley Orgánica 3/2018 de Protección de Datos (BOE) — art. 20: requisitos y plazo máximo de 5 años en ficheros de morosidad
- Agencia Española de Protección de Datos — donde se reclama una inclusión indebida en ASNEF o Badexcug
- ASNEF (fichero gestionado por Equifax) — consulta y cancelación de datos
- Experian España (Badexcug) — consulta gratuita del informe de solvencia